
Seguro de moto: coberturas e preço orientam busca na web
Guias publicados por portais do setor detalham fatores que influenciam a cotação do seguro de moto, como perfil, localidade, uso do veículo, franqu...

A decisão de contratar seguro de moto costuma começar por pesquisas como "cotação seguro de moto", "seguro roubo e furto", "seguro completo", "seguro para terceiros", "assistência 24 horas", "franquia" e "indenização". Em guias de orientação ao consumidor, os portais Seguroauto.org e Smartia descrevem que o comparativo entre propostas é uma etapa central para alinhar o nível de proteção ao orçamento e ao risco associado ao uso diário da motocicleta.
No material do SeguroAuto.org, o seguro de moto é apresentado como um contrato entre proprietário e seguradora, no qual a empresa se compromete a indenizar ou prestar assistência em eventos previstos em apólice. Entre as situações citadas como coberturas comuns estão roubo ou furto, colisões, perda total, danos a terceiros e assistência 24 horas, itens que variam conforme o plano e as condições contratadas.
A orientação para "comparar" aparece associada ao fato de que a cotação não depende apenas do modelo da moto, mas de variáveis do condutor e do contexto de circulação. O SeguroAuto.org descreve que, na etapa de cotação, seguradoras costumam solicitar informações como modelo e ano, CEP, idade do condutor e histórico de direção, e que depois realizam análise de risco considerando, por exemplo, índice de roubo na região, tipo de uso e valor do veículo.
No tema "preço do seguro de moto", as faixas apresentadas pelos guias variam conforme o recorte adotado e o conjunto de coberturas. O SeguroAuto.org menciona como referência média valores estimados entre R$ 400 e R$ 2.500 ao ano, ressaltando que o custo pode subir ou cair de acordo com o perfil do motociclista. Já a Smartia registra que o preço pode variar entre R$ 600 e R$ 3.000 ao ano, também condicionado a fatores como perfil e localidade.
Além das faixas, a Smartia inclui exemplos de valores médios por cenário (cilindrada, idade e tipo de cidade) e enfatiza que as cifras são estimativas, pois cada seguradora utiliza critérios próprios para precificação e aceitação do risco. Na prática, a recomendação é observar se a comparação está sendo feita com o mesmo nível de cobertura e com as mesmas condições de franquia e assistência, para evitar "comparar propostas diferentes como se fossem iguais".
A diferença entre contratar cobertura mais ampla e optar por modalidades mais restritas é um dos pontos que mais interfere na percepção de custo-benefício. O SeguroAuto.org descreve a cobertura contra roubo e furto como uma das mais procuradas e afirma que, quando a moto não é recuperada, a indenização costuma seguir o valor de mercado, frequentemente referenciado pela Tabela FIPE, conforme previsto em apólice. A Smartia, ao tratar de comparação, também diferencia cenários de cobertura mais completa e opções intermediárias que combinam roubo com outras proteções.
O tema franquia aparece como variável técnica que afeta tanto o preço do seguro quanto o desembolso do segurado em determinados sinistros. No guia da Economize ON (empresa que simula seguros de moto), a franquia é tratada como "ferramenta financeira" na estrutura da apólice, e o portal recomenda avaliar se o valor é compatível com a capacidade de pagamento do motociclista em caso de necessidade de reparo. O mesmo material define "seguro barato" não como o menor preço disponível, mas como uma combinação de custo proporcional ao valor da moto, cobertura adequada ao risco real e franquia compatível com o orçamento.
A Economize ON também lista fatores que influenciam diretamente a precificação, incluindo idade do condutor, tempo de habilitação, CEP, modelo da moto, uso comercial ou particular e histórico de sinistro. Em outro trecho, o guia indica que cilindrada e região tendem a afetar o prêmio e cita, como referência, faixas estimadas por categoria de moto e observações sobre a influência de capitais no preço, sempre condicionadas ao perfil analisado e às regras de cada seguradora.
Por fim, a Smartia apresenta uma simulação hipotética para ilustrar como a comparação pode impactar o valor anual entre opções de seguradoras e modalidades distintas (por exemplo, completa versus combinações com roubo e terceiros), reforçando que a diferença final depende do cruzamento entre perfil, cidade, tipo de moto e coberturas contratadas. Nesse cenário, os guias convergem na recomendação de checar, antes da contratação, quais riscos são mais relevantes para o motociclista e como eles estão descritos nas condições da apólice.
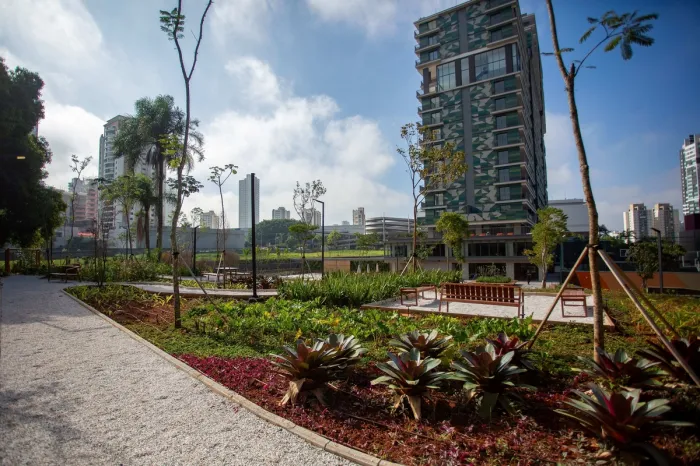 Economia Paisagismo ganha espaço em projetos imobiliários
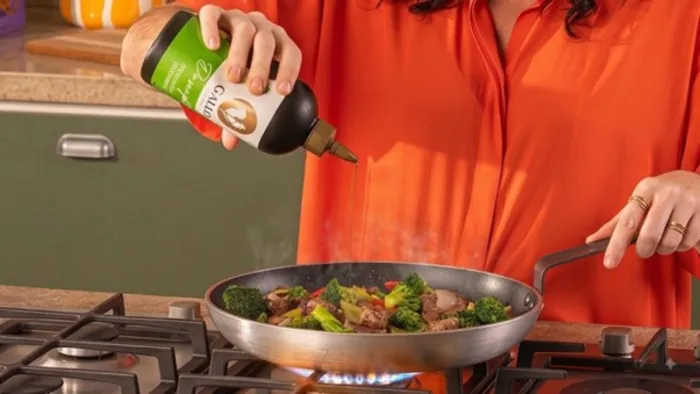 Economia Azeite Gallo no formato squeeze chega aos supermercados
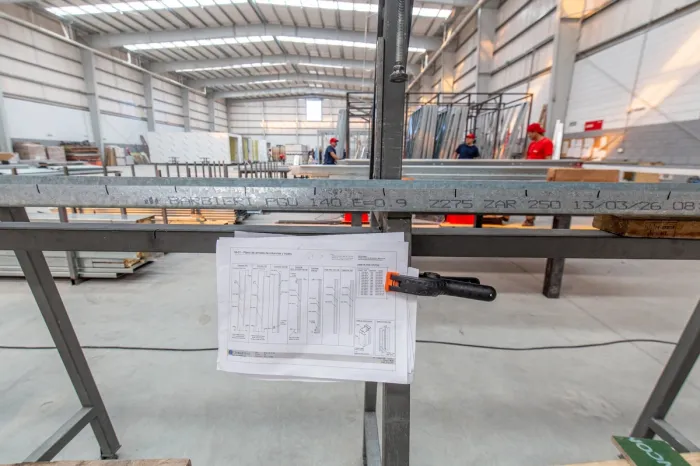 Economia Hotel modular em steel frame leva lógica industrial às obras
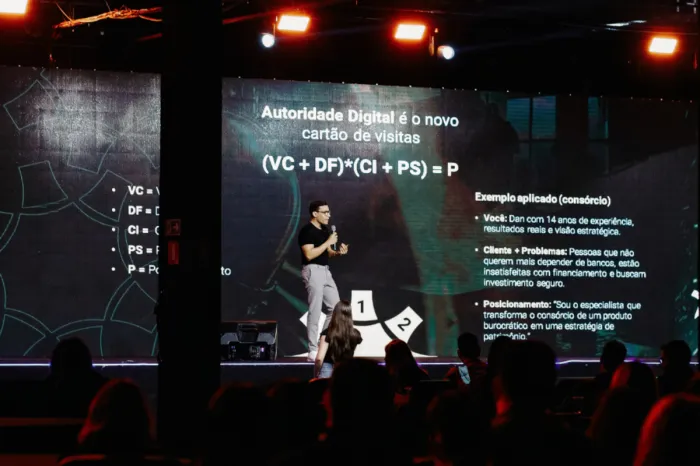 Economia Consórcio avança entre investidores de alta renda
 Economia Gráfica investe em tecnologia para produção de rótulos
 Economia Reforma Tributária leva foco para atualização dos ERPs